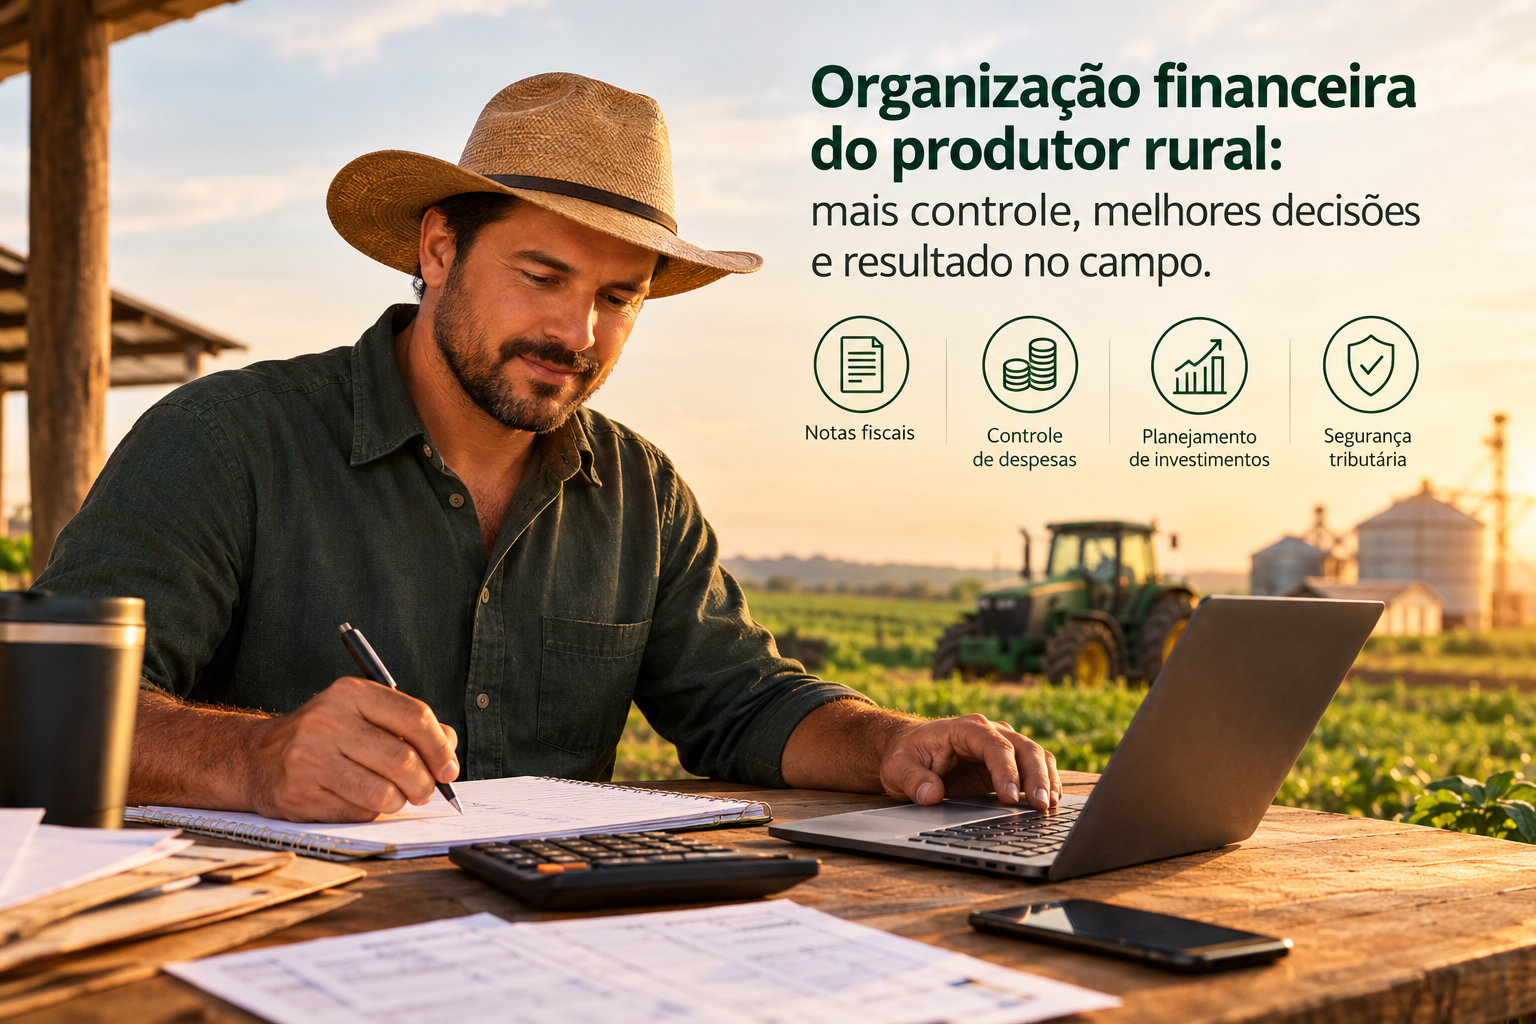
Depois de tanto trabalho, uma pergunta merece atenção: quanto dinheiro realmente sobrou para o produtor?
Nem sempre essa resposta é fácil. A conta bancária pode estar movimentada, as vendas podem ter sido boas e, mesmo assim, faltar dinheiro para pagar os compromissos ou preparar a próxima safra.
Isso acontece porque produzir bem é fundamental, mas saber para onde vai o dinheiro também faz parte de uma propriedade bem administrada.
A organização financeira do produtor rural não precisa começar com sistemas complicados ou planilhas difíceis. Com registros organizados, documentos em ordem e acompanhamento dos resultados, já é possível entender melhor a situação da propriedade e tomar decisões mais conscientes.
1. Organização financeira: enxergar o dinheiro é o primeiro passo
O primeiro passo para melhorar a gestão financeira rural é registrar tudo o que entra e sai da propriedade.
Parece simples, mas muitas decisões são tomadas com base apenas no saldo bancário ou na impressão de que determinado período foi bom.
É importante entender a diferença entre alguns conceitos:
- Faturamento: valor obtido com as vendas da produção.
- Custos de produção: gastos diretamente relacionados à produção, como sementes, fertilizantes, ração e determinados serviços.
- Despesas operacionais: gastos necessários para manter a atividade funcionando, conforme a organização adotada para o controle gerencial.
- Saldo de caixa: dinheiro disponível em determinado momento, considerando as entradas e saídas financeiras.
- Lucro ou resultado econômico: valor que sobra das receitas depois de considerados os custos e as despesas pertinentes ao período, conforme o método de apuração utilizado.
Esses valores não são necessariamente iguais.
Imagine um produtor que vendeu sua colheita e recebeu um bom valor. Parte do dinheiro, porém, já tem destino: pagar parcelas de máquinas, quitar fornecedores, comprar insumos para o próximo plantio e cobrir outras despesas.
Por isso, ter dinheiro na conta não significa que tudo esteja disponível para gastar.
Um controle financeiro simples, atualizado regularmente, ajuda a identificar os compromissos futuros e a reservar os recursos necessários para continuar produzindo.
2. Notas fiscais: documentos que ajudam a proteger o produtor
As notas fiscais fazem parte da rotina da propriedade e são muito mais do que papéis guardados para entregar ao contador.
Elas ajudam a documentar as operações, comprovar compras e vendas e manter informações confiáveis sobre a atividade rural.
Na prática, o produtor deve cuidar de três pontos:
Nas vendas: mantenha a documentação fiscal correspondente à comercialização da produção, observando as regras aplicáveis à operação e ao seu enquadramento.
Nas compras: guarde as notas fiscais de sementes, fertilizantes, defensivos, rações, medicamentos veterinários, peças, máquinas e demais itens relacionados à atividade.
Na conferência: verifique se os produtos, valores, datas e dados das partes estão corretos. Se houver divergências, procure corrigir a situação com o fornecedor ou com o responsável pela emissão.
Também é importante organizar os arquivos digitais e os documentos físicos de maneira que possam ser encontrados quando necessário.
Uma nota perdida ou uma compra sem registro pode dificultar a conferência dos gastos, a comprovação de uma operação e o cumprimento de obrigações fiscais.
Vale lembrar: nem toda compra gera automaticamente uma dedução no Imposto de Renda ou um crédito tributário. O tratamento depende da natureza do gasto, da documentação, do enquadramento do produtor e da legislação aplicável.
Documentos bem organizados facilitam o trabalho contábil e ajudam o produtor a compreender melhor os próprios números.
3. Despesas da atividade rural: saber o que custa produzir
Você sabe quanto gasta para manter cada hectare cultivado ou cada etapa da produção pecuária?
Essa informação pode fazer diferença na hora de negociar preços, escolher fornecedores e planejar a próxima safra.
Na agricultura, os gastos podem envolver sementes, fertilizantes, defensivos agrícolas, combustível, energia, manutenção de tratores e implementos, mão de obra e serviços contratados.
Na pecuária, entram na análise itens como ração, medicamentos, cuidados com os animais, manutenção de instalações e outros gastos necessários à criação.
Quando essas despesas ficam apenas na memória, alguns valores passam despercebidos. Um reparo aqui, uma compra emergencial ali e mais combustível do que o previsto podem comprometer o resultado ao longo do ciclo produtivo.
Uma boa prática é registrar cada gasto com data, valor, descrição e identificação da atividade ou safra a que está relacionado.
Assim, o produtor consegue comparar períodos e investigar por que os custos aumentaram ou diminuíram.
Separe as contas pessoais das contas da propriedade
Misturar despesas familiares com gastos da atividade rural dificulta saber quanto a propriedade realmente consome e quanto dinheiro pode ser destinado à família.
Sempre que possível, mantenha contas ou controles separados. Registre também as retiradas pessoais, para que elas não sejam confundidas com despesas de produção.
Essa separação melhora a visão financeira e facilita a análise dos resultados.
Outro cuidado importante: o controle gerencial não substitui a classificação contábil e tributária. A compra de uma máquina, por exemplo, pode ser tratada como investimento, enquanto o combustível utilizado na operação representa outro tipo de gasto. O tratamento fiscal de cada item precisa ser avaliado conforme as regras aplicáveis.
4. Investimentos: crescer sem comprometer o caixa
Comprar um trator, instalar irrigação, ampliar um galpão ou investir em tecnologia pode trazer benefícios à propriedade. Mas uma oportunidade aparentemente vantajosa merece ser analisada com calma.
Antes de assumir um compromisso, considere:
- O custo total da aquisição, incluindo juros, taxas e despesas adicionais, quando houver.
- A necessidade real do investimento.
- Os benefícios esperados para a produção.
- A capacidade de pagar as parcelas nos períodos de menor entrada de dinheiro.
- Os custos de manutenção, combustível, energia e operação.
- O prazo estimado para recuperar o investimento.
- A reserva necessária para imprevistos e para o próximo ciclo produtivo.
Imagine que um produtor encontre uma máquina com condições de pagamento atrativas. A parcela cabe no orçamento atual, mas ele não considera a manutenção, o combustível e a necessidade de comprar insumos nos meses seguintes.
A aquisição pode acabar pressionando o caixa justamente quando a propriedade mais precisa de dinheiro.
Isso não significa que investir seja ruim. Significa que o investimento deve ser avaliado considerando a realidade financeira da propriedade, e não apenas o preço ou a condição de pagamento.
O planejamento ajuda a comparar alternativas e a decidir com mais segurança.
5. Controle dos resultados: descobrir se a propriedade está dando retorno
Acompanhar os resultados apenas quando a safra termina pode dificultar a identificação de problemas enquanto ainda há tempo para agir.
O ideal é manter um controle periódico das receitas, dos custos, das despesas, das dívidas e dos compromissos futuros.
Quando os registros permitem, vale também analisar os resultados por cultura, atividade pecuária, área cultivada ou ciclo produtivo. Isso ajuda a identificar quais atividades estão contribuindo mais para o resultado da propriedade.
Um exemplo prático
Considere o seguinte cenário hipotético, apenas para ilustrar a importância do controle financeiro:
Receitas de vendas R$ 300.000
Custos de produção considerados no exemplo R$ 180.000
Despesas operacionais consideradas no exemplo R$ 40.000
Resultado simplificado R$ 80.000
Nesse exemplo, as vendas somaram R$ 300 mil, mas o resultado simplificado foi de R$ 80 mil após a dedução dos custos e das despesas apresentados.
Isso não significa, necessariamente, que o produtor tenha R$ 80 mil livres na conta. Ele ainda precisa avaliar os recebimentos efetivos, os pagamentos pendentes, os financiamentos, os investimentos e os recursos necessários para continuar a atividade.
O resultado econômico também pode exigir ajustes relacionados ao período de apuração, aos estoques e a outros elementos pertinentes.
Movimentação de caixa e resultado econômico são informações diferentes. A primeira mostra o fluxo do dinheiro; a segunda ajuda a avaliar o desempenho da atividade.
Quando esses controles são bem feitos, o produtor ganha uma base melhor para decidir sobre preços, compras, financiamentos e investimentos.
6. Reforma Tributária: por que o produtor rural precisa acompanhar as mudanças
A Reforma Tributária sobre o consumo está mudando a forma como determinados tributos são cobrados no Brasil. Essas alterações também merecem atenção no agronegócio, embora os efeitos dependam das características de cada produtor e de suas operações.
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 estão entre os principais marcos legais da mudança. A regulamentação também avançou em 2026, com normas como a Lei Complementar nº 227/2026 e o Decreto nº 12.955/2026.
O que muda com a CBS e o IBS?
A reforma prevê a substituição gradual de tributos atuais sobre o consumo por dois novos tributos principais:
- CBS: Contribuição sobre Bens e Serviços, de competência federal.
- IBS: Imposto sobre Bens e Serviços, de competência compartilhada entre estados, municípios e Distrito Federal.
A transição não acontece de uma vez. O ano de 2026 foi estruturado como fase inicial de teste, com regras próprias para apuração e cumprimento das obrigações. A partir de 2027, começa uma nova etapa, com mudanças na tributação federal e extinção do PIS e da Cofins, conforme o cronograma legal. A substituição gradual do ICMS e do ISS pelo IBS está prevista para o período de 2029 a 2032, com conclusão do novo modelo em 2033.
As regras operacionais e as exigências documentais devem ser acompanhadas nas publicações oficiais, pois o calendário e os procedimentos podem receber ajustes.
Todos os produtores rurais terão o mesmo tratamento?
Não. O enquadramento depende de fatores como a forma de atuação — pessoa física ou jurídica —, o volume de operações, as receitas e as características das vendas e compras.
A Lei Complementar nº 214/2025 prevê tratamento específico para produtores rurais, inclusive regras relacionadas ao enquadramento como contribuintes ou não contribuintes do IBS e da CBS e à possibilidade de opção pelo regime regular, observadas as condições legais.
Nas operações com compradores que apuram os novos tributos, o tratamento aplicável ao fornecedor pode influenciar a análise tributária da operação. Por isso, o produtor precisa avaliar sua realidade, as condições de comercialização e as regras pertinentes, em vez de presumir que o tratamento será igual para todos.
Também não é correto afirmar antecipadamente que a reforma aumentará ou reduzirá a carga tributária de todo produtor. A avaliação depende das operações realizadas, dos custos, dos créditos admitidos e do enquadramento aplicável.
O que fazer desde já?
A organização financeira é uma forma prática de se preparar.
Mantenha as notas fiscais de compras e vendas em ordem, confira os dados das operações e registre corretamente os valores movimentados. Essas informações ajudam a avaliar custos, compreender as relações comerciais e fornecer dados confiáveis para a análise tributária.
Antes de comprar máquinas, alterar a forma de comercialização ou assumir compromissos de longo prazo, vale verificar se as mudanças tributárias podem afetar a operação.
Como a transição envolve regras diferentes ao longo dos anos, decisões importantes devem ser tomadas com base na legislação vigente e na orientação contábil adequada ao perfil da propriedade.
7. Pequenas atitudes que podem melhorar a gestão financeira
Organizar as finanças não precisa virar mais uma tarefa pesada na rotina do campo. O segredo é criar hábitos simples e mantê-los ao longo do tempo.
Veja por onde começar:
- Registre receitas e despesas regularmente, sem depender apenas da memória.
- Guarde e organize as notas fiscais de compras e vendas.
- Separe as movimentações pessoais das movimentações da atividade rural.
- Planeje os gastos antes de iniciar cada safra ou ciclo produtivo.
- Acompanhe vencimentos, dívidas, parcelas e compromissos futuros.
- Compare os custos e os resultados entre períodos.
- Reserve recursos para imprevistos e para a continuidade da produção.
- Converse com o contador antes de decisões com impactos financeiros ou tributários relevantes.
O controle pode começar em um caderno ou em uma planilha simples. O mais importante é que os registros sejam consistentes e possam ser usados para tomar decisões.
Conclusão: organização financeira também é dinheiro no bolso
Cuidar da propriedade rural vai muito além de produzir e vender. É preciso saber quanto custa produzir, onde o dinheiro está sendo aplicado e quanto realmente sobra para manter a atividade, investir e garantir tranquilidade para o futuro.
Com uma boa organização financeira, o produtor consegue enxergar melhor os resultados, planejar os próximos passos e tomar decisões com mais segurança. E, diante das mudanças trazidas pela Reforma Tributária, manter a documentação em ordem e contar com orientação contábil adequada se torna ainda mais importante.
É aqui que o Escritório Brasil Contábil pode ajudar você.
Nosso trabalho vai além do cumprimento das obrigações fiscais. Queremos ajudar você a compreender melhor os números da sua atividade rural, organizar as informações financeiras e avaliar os aspectos contábeis e tributários que fazem diferença na gestão da propriedade.
Se você é produtor rural e quer ter mais clareza sobre os resultados da sua atividade, organizar seus controles financeiros ou entender como a Reforma Tributária pode afetar sua realidade, entre em contato com o Escritório Brasil Contábil.
Vamos conversar sobre a sua propriedade e encontrar, juntos, caminhos para uma gestão mais organizada e segura.
Porque produzir bem é importante. Mas saber administrar os resultados do seu trabalho também faz parte do sucesso no campo.